Seyhan Belediyesi’nin Sayıştay raporunda 18 bulgu
Sayıştayın Seyhan Belediyesi 2025 Yılı Denetim Raporu’nda mali yönetim, gelirlerin tahsili, personel giderleri ve satın alma işlemlerine ilişkin 18 bulguya yer verildi.
Seyhan Belediyesi’nin Sayıştay raporunda 18 bulgu: Personel giderleri sınırı aştı, milyonluk alacaklar gündemde!
Sayıştayın Seyhan Belediyesi 2025 Yılı Denetim Raporu’nda mali yönetim, gelirlerin tahsili, personel giderleri ve satın alma işlemlerine ilişkin 18 bulguya yer verildi.
Sayıştay Başkanlığı tarafından Ekim 2026’da yayımlanan Seyhan Belediyesi 2025 Yılı Düzenlilik Denetim Raporu, belediyenin mali işlemlerine ilişkin dikkat çekici tespitler ortaya koydu. Denetçiler; belediye gelirlerinin takibi, doğrudan temin yöntemiyle gerçekleştirilen alımlar, araç kiralama işlemleri ve personel harcamaları başta olmak üzere 18 ayrı konuda mevzuata aykırılıklar ve uygulama eksiklikleri belirledi.
Sayıştay raporunda 18 bulgu
Raporda “Diğer Bulgular” başlığı altında sıralanan 18 tespit şöyle:
- Maden işletmelerinden alınması gereken belediye paylarının takip ve tahsil edilmemesi.
- Adana Büyükşehir Belediyesinin aktarması gereken eğlence vergisi paylarının takip ve tahsilinin sağlanmaması.
- Müze giriş ücretlerinden belediyeye düşen payların takip ve tahsil edilmemesi.
- Otopark gelirlerinden Seyhan Belediyesine aktarılması gereken payların tahsil edilmemesi.
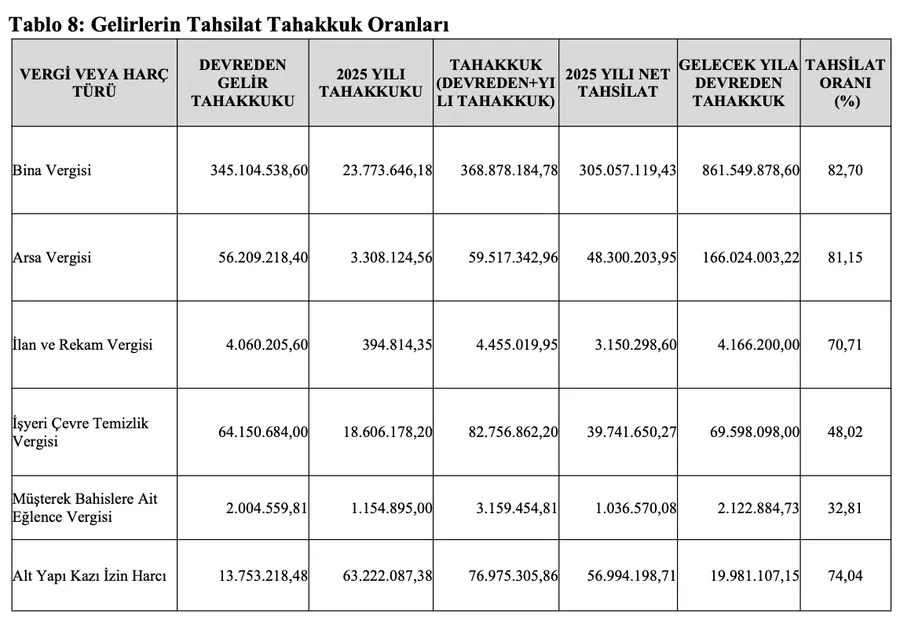
- Tahakkuk eden vergilerin tahsilat oranlarının düşük düzeyde kalması.
- Çevre temizlik vergisi ile iş yeri açma ve çalışma ruhsatı harcı mükelleflerine ilişkin kayıtların sağlıklı tutulmaması.
- Bütçe emanetleri hesabındaki ödemelerin mevzuatta belirtilen sıraya göre yapılmaması.
- Bütçe içi işletmenin faaliyete geçirilmemesi.
- Belediye taşınmazlarının tapu kayıtlarındaki cins düzeltmelerinin yapılmaması.
- Ecrimisil uygulamasının olağan bir kiralama yöntemine dönüştürülmesi.
- Bazı ihtiyaçların parasal limitlerin altında kalacak şekilde bölünerek doğrudan temin yöntemiyle karşılanması.
- Araç kiralama hizmetlerinin doğrudan temin sınırları aşılarak belediyenin personel şirketinden alınması.
- İşçilerin birikmiş yıllık izinlerinin mevzuata uygun şekilde kullandırılmaması.
- Sosyal denge tazminatı sözleşmesinde kapsam dışındaki konulara ilişkin düzenlemelere yer verilmesi.
- Personel giderlerinin mevzuatta belirlenen üst sınırı aşması.
- Hizmet alımı kapsamında çalıştırılan personelin başka kamu kurumlarında görevlendirilmesi.
- Elektrik ve doğal gaz faturaları ile araç muayene işlemlerindeki gecikmeler nedeniyle ek bedeller ödenmesi.
- Afet ve acil durum planlarının hazırlanmaması.
Raporda yer alan bulgulardan özellikle belediye gelirlerinin tahsil edilmemesi, doğrudan temin yöntemiyle gerçekleştirilen alımlar ve personel giderlerinin yasal sınırı aşması dikkat çekti.
Seyhan Belediyesi 2025 yılında 4,6 milyar TL harcadı
Sayıştay raporunun mali yapı bölümünde, Seyhan Belediyesinin 2025 yılı bütçe gerçekleşmelerine de yer verildi.
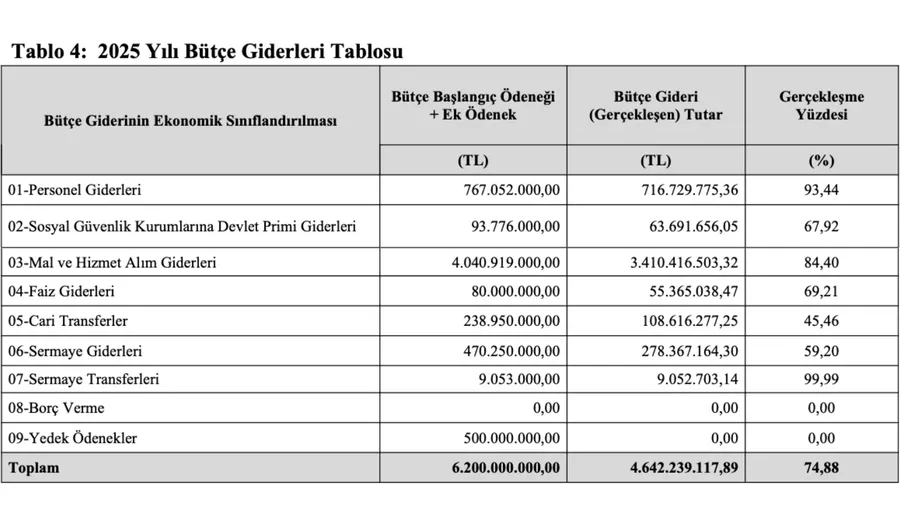
Belediyenin 2025 yılı gider bütçesi 6 milyar 200 milyon TL olarak belirlenirken, yıl içerisinde gerçekleşen toplam bütçe gideri 4 milyar 642 milyon 239 bin 117 TL oldu.
Rapordaki tabloya göre, personel giderleri için başlangıçta 767 milyon 52 bin TL ödenek ayrıldı. Yıl sonu itibarıyla bu kalemde gerçekleşen harcama ise 716 milyon 729 bin 775 TL olarak kaydedildi.
Belediyenin aynı dönemdeki mal ve hizmet alım giderleri 3 milyar 410 milyon TL, sosyal güvenlik kurumlarına devlet primi giderleri 63 milyon 691 bin TL, faiz giderleri ise 55 milyon 365 bin TL olarak gerçekleşti.
Ancak Sayıştay raporunun ilerleyen bölümlerinde, belediyenin doğrudan personel giderlerine ek olarak şirket çalışanları için yapılan ödemeler de hesaplamaya dahil edildiğinde yasal personel gideri sınırının aşıldığı belirlendi.
edildiğinde yasal personel gideri sınırının aşıldığı belirlendi.
SAYIŞTAY MALİ TABLOLARI DOĞRU VE GÜVENİLİR BULDU
Denetim raporunun “Denetim Görüşü” bölümünde, Seyhan Belediyesinin mali tablolarına ilişkin olumlu değerlendirme yapıldı.
Sayıştay, belediyenin 2025 yılı mali rapor ve tabloları hakkında şu görüşe yer verdi:
“Adana Seyhan Belediyesinin 2025 yılına ilişkin yukarıda belirtilen ve kamu idaresi tarafından sunulan geçerli finansal raporlama çerçevesi kapsamındaki mali rapor ve tablolarının tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine varılmıştır.”
Bununla birlikte raporun devamında mali tabloların güvenilirliğiyle doğrudan ilgili olmayan, ancak belediyenin iş ve işlemlerinde giderilmesi gereken 18 ayrı bulgu açıklandı.
İKİ MADEN İŞLETMESİNDEN BELEDİYE PAYI ALINMADI
Sayıştayın ilk bulgusu, Seyhan ilçe sınırları içerisinde faaliyet gösteren maden işletmelerinden tahsil edilmesi gereken belediye paylarına ilişkin oldu.
İlgili mevzuata göre belediye sınırları ve mücavir alanlarda faaliyet gösteren maden işletmelerinin, ürettikleri madenin ocak başı satış tutarının yüzde 0,2’sini belediye payı olarak ödemesi gerekiyor.
Ancak denetçiler, Seyhan Belediyesinin 2025 yılı gelir hesaplarını incelediklerinde ilçe sınırlarında faaliyet gösteren iki maden işletmesinden söz konusu payların tahsil edilmediğini tespit etti.
Raporda, maden işletmelerine ilişkin bilgilerin ilgili kamu kurumlarından temin edilerek belediyeye ait payların takip ve tahsil edilmesi gerektiği belirtildi.
Belediye tarafından hatanın düzeltildiği bildirilmesine rağmen Sayıştay, 2026 yılında gerçekleştirilen işlemlerin 2025 yılı mali tablolarında oluşan hatayı düzeltmediğini kaydetti.
58 MİLYON TL 812 BİN TL BÜYÜKŞEHİR BELEDİYESİNDEN TAHSİL EDİLMEDİ
Sayıştayın Seyhan Belediyesi 2025 Yılı Denetim Raporu’nda, Türkiye Jokey Kulübü (TJK) tarafından Adana Büyükşehir Belediyesine ödenen eğlence vergilerinden Seyhan Belediyesine aktarılması gereken payların eksik gönderildiği belirlendi. Denetçiler, Seyhan Belediyesinin de söz konusu gelirlerin takip ve tahsil edilmesi için gerekli işlemleri yerine getirmediğini tespit etti.
İlgili mevzuat hükümlerine göre, Türkiye Jokey Kulübünden Adana Büyükşehir Belediyesi tarafından tahsil edilen eğlence vergisinin yüzde 20’sinin, müşterek bahislere konu olan yarışların düzenlendiği yerin belediyesi olan Seyhan Belediyesine aktarılması gerekiyor.
Ancak Sayıştayın Türkiye Jokey Kulübünden temin ettiği veriler doğrultusunda yaptığı incelemede, 2015-2023 yılları arasında Adana Büyükşehir Belediyesinden Seyhan Belediyesine aktarılması gereken eğlence vergisi tutarının, ana para ve faiz dahil toplam 58 milyon 812 bin TL olduğu tespit edildi.
Raporda, Seyhan Belediyesinin gelir kaybına uğramaması için Adana Büyükşehir Belediyesi tarafından aktarılmayan vergi paylarının takip edilmesi ve tahsilatının sağlanması gerektiği vurgulandı.
Denetim tespitinin ardından söz konusu hatanın kısmen düzeltildiği bildirilmesine rağmen Sayıştay, 2026 yılında gerçekleştirilen işlemlerin 2025 yılı mali tablolarında oluşan hatayı gidermediğine dikkat çekti.
MÜZE GİRİŞLERİNDEN ELDE EDİLMESİ GEREKEN PAYLAR TAKİP EDİLMEDİ
Üçüncü bulguda, Seyhan Belediyesi sınırları içerisinde faaliyet gösteren müzelerin giriş ücretlerinden belediyeye aktarılması gereken payların takip edilmediği tespit edildi.
Sayıştay denetçileri, belediyenin 2025 yılı hesaplarında müze giriş ücretlerinden alınması gereken paylara ilişkin herhangi bir tahakkuk veya tahsilat kaydının bulunmadığını belirledi.
OTOPARK GELİRLERİNDEN SEYHAN BELEDİYESİNE PAY AKTARILMADI
Sayıştayın bir diğer bulgusunda, Adana Büyükşehir Belediyesi tarafından işletilen araç park yerlerinden elde edilen gelirlerden Seyhan Belediyesine aktarılması gereken payların tahsil edilmediği tespit edildi.
Denetçiler tarafından yapılan incelemede, Adana Büyükşehir Belediyesinin işlettiği açık ve kapalı otoparklar ile cadde ve sokaklardaki park alanlarından sağlanan gelirlerden Seyhan Belediyesine verilmesi gereken payın aktarılmadığı belirlendi.
Raporda ayrıca Seyhan Belediyesinin de söz konusu alacağın Büyükşehir Belediyesinden tahsil edilmesi için gerekli takip ve başvuru yollarını kullanmadığı vurgulandı
BELEDİYENİN VERGİ TAHSİLAT ORANLARI DÜŞÜK KALDI
Sayıştayın Seyhan Belediyesi 2025 Yılı Denetim Raporu’nun beşinci bulgusunda, tahakkuk eden belediye gelirlerinden tahsil edilemeyen tutarların yıllar içerisinde arttığı ve tahsilat oranlarının düşük seviyelerde kaldığı tespit edildi.
Sayıştay, ilgili mevzuat hükümleri doğrultusunda belediyenin ilgili birimleri tarafından söz konusu gelir kalemlerinin tahsilat oranlarını artırmaya yönelik gerekli çalışmaların yapılması gerektiğini belirtti.
BELEDİYE TAŞINMAZLARI İHALE YERİNE ECRİMİSİLLE KULLANDIRILDI
Raporun 10 numaralı bulgusunda, Seyhan Belediyesine ait bazı taşınmazların kiralama ihalesi yapılmadan ecrimisil karşılığında kullandırılması eleştirildi.
Ecrimisil, bir taşınmazın hukuki kullanım hakkı olmadan işgal edilmesi halinde talep edilen bedeli ifade ediyor. Ancak bu uygulamanın olağan kiralama yönteminin yerine geçmemesi gerekiyor.
Sayıştay, belediyenin mülkiyetindeki taşınmazların kiraya verilmesi konusunda mevzuatta öngörülen ihale süreçlerinin işletilmesi gerektiğini belirtti.
Raporda, belediyenin Emlak ve İstimlak birimi tarafından ecrimisil dosyalarının takip edildiği belirtilmekle birlikte, kiraya verilebilir nitelikteki taşınmazların ihale yoluyla kiralanması gerektiği vurgulandı.
Denetçiler ayrıca ecrimisil tahakkuk ve tahsilatlarının da mevzuata uygun şekilde takip edilmesini istedi
Mal ve hizmet alımlarında mevzuata aykırılık tespit edildi
Denetim Raporu’nun 11’inci bulgusunda, yıl boyunca süreklilik gösteren bazı mal ve hizmet alımlarının ihale yöntemleri yerine parçalara bölünerek doğrudan temin yoluyla gerçekleştirildiği tespit edildi.
Denetçiler, çay ve su alımları ile temizlik ve tiyatro hizmetleri gibi ihtiyaçların doğrudan temin yöntemiyle karşılandığını belirterek bu uygulamaların ilgili mevzuat hükümlerine aykırılık oluşturduğunu kaydetti.
Raporda, resmî plakalı araçlar için gerçekleştirilen yedek parça alımları ve zorunlu trafik sigortası işlemlerine ilişkin şu verilere yer verildi:
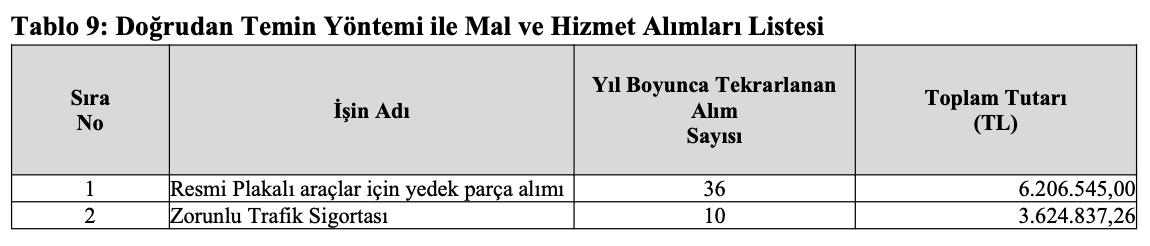
Sayıştayın tespitlerine karşı Seyhan Belediyesi tarafından yapılan açıklamada, resmî hizmet araçlarında sık karşılaşılan arızalar ve sarf malzemeleri dikkate alınarak beş kısımdan oluşan bir yedek parça ihalesi gerçekleştirildiği belirtildi.
Ancak araçların aktif kullanım sırasında motor, pompa ve şanzıman gibi parçalarında meydana gelebilecek arızaların önceden tahmin edilemediği, bu nedenle bazı alımların düzensiz aralıklarla doğrudan temin yöntemiyle yapılmak zorunda kalındığı savunuldu. Depoda uygun yedek parça bulunması halinde ise bu yönteme başvurulmadığı ifade edildi.
Belediye ayrıca resmî araçların trafik sigortalarının farklı tarihlerde sona erdiğini belirterek poliçelerin doğrudan temin yöntemiyle aşamalı olarak yenilenmesinin zorunlu olduğunu bildirdi.
Belediyenin açıklamalarını değerlendiren Sayıştay, kamu idarelerinin satın alma işlemlerinde saydamlığı, rekabeti, eşit muameleyi ve kamu kaynaklarının verimli kullanılmasını sağlamakla yükümlü olduğunu hatırlattı.
Raporda, parasal sınırların altında kalmak amacıyla mal ve hizmet alımlarının kısımlara bölünemeyeceği, açık ihale ve belli istekliler arasında ihale yöntemlerinin temel alım usulleri olduğu belirtildi.
Denetçiler, belediyenin ihtiyaçlarını yıllık olarak daha sağlıklı planlaması ve alımlarını mümkün olduğunca Kamu İhale Kanunu’nda düzenlenen ihale yöntemleriyle gerçekleştirmesi gerektiğini vurguladı.